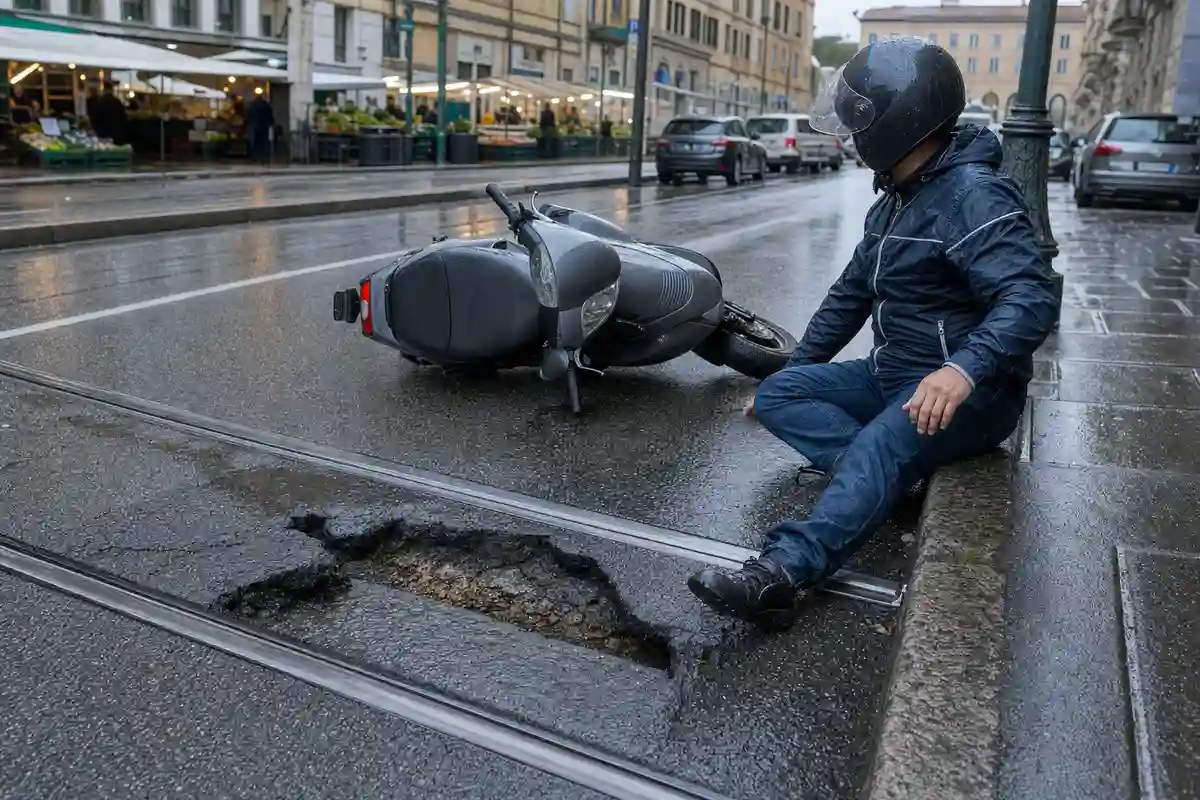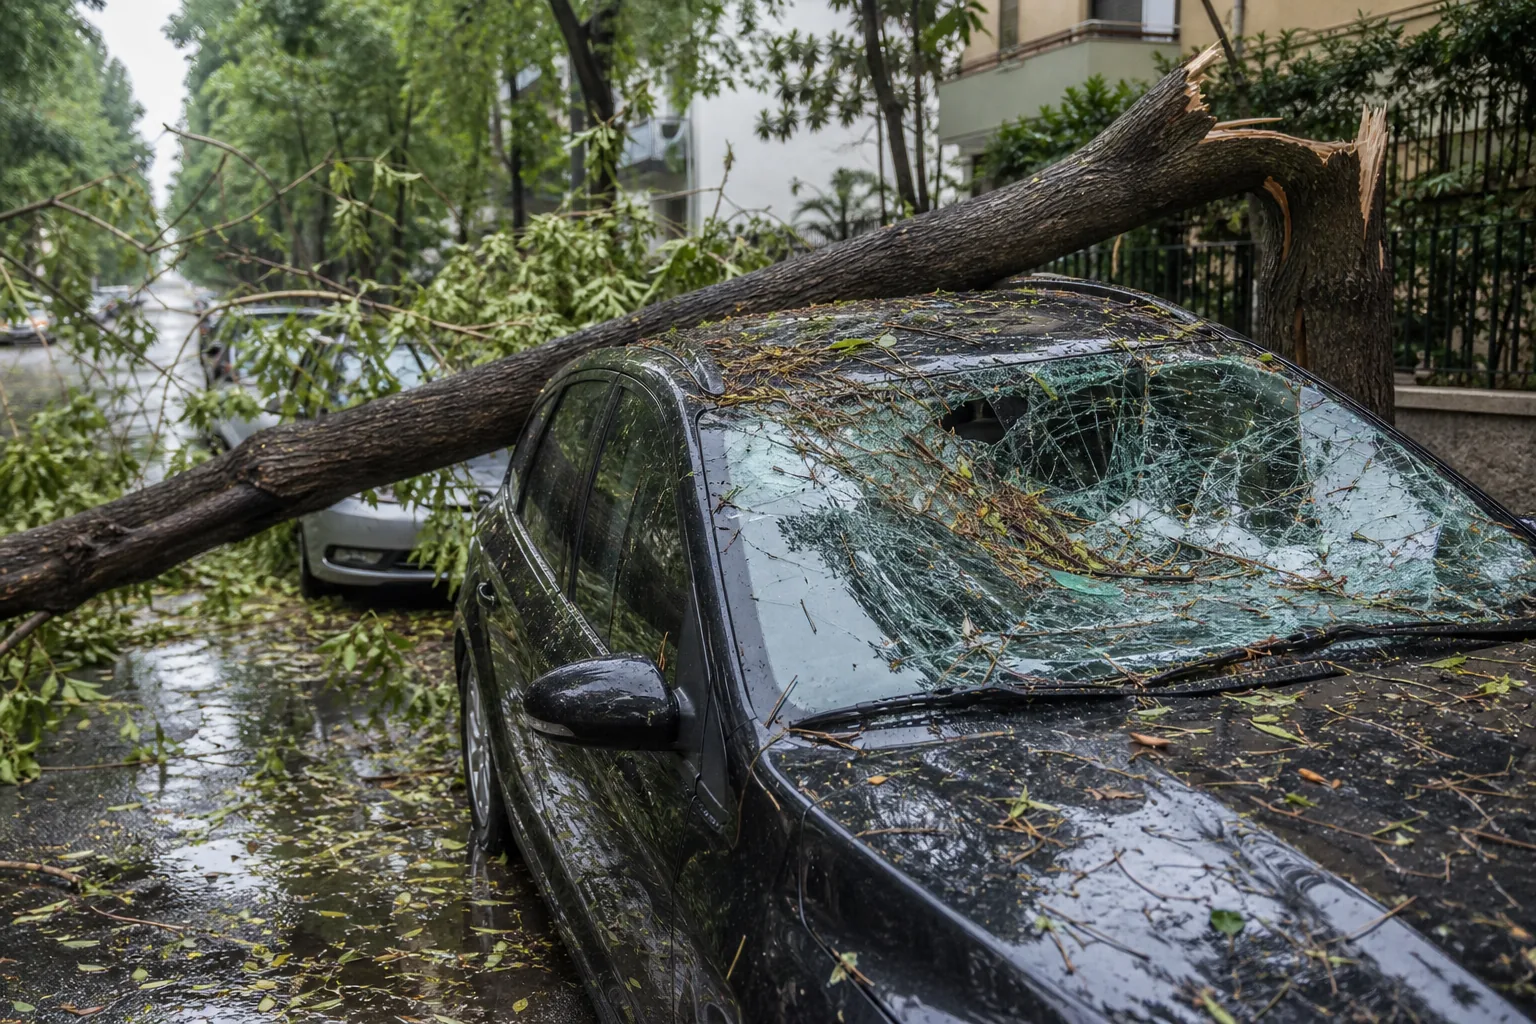
Quasi 4 milioni di automobilisti italiani hanno subito danni al proprio veicolo a causa di eventi atmosferici estremi: grandine, alluvioni, trombe d’aria, esondazioni. Un dato che non sorprende chi ha vissuto le ultime stagioni di maltempo intenso, ma che fotografa con precisione una vulnerabilità concreta e diffusa. L’assicurazione auto eventi atmosferici — la copertura che tutela il veicolo quando la natura fa danni che nessun guidatore può prevenire — è diventata uno degli argomenti più cercati e discussi tra chi rinnova la polizza in questo autunno 2026.
Un fenomeno da 4 milioni di italiani: la grandine guida la classifica dei danni
I numeri parlano chiaro. Secondo i dati disponibili, circa 4 milioni di proprietari di auto in Italia hanno già fatto i conti con danni causati dal maltempo. Una ricerca condotta da Facile.it nel 2024 aveva già anticipato la portata del problema, stimando in 4,6 milioni gli automobilisti italiani colpiti da danni legati a calamità naturali o eventi meteorologici estremi. Il trend non si è arrestato: le stagioni successive hanno confermato e ampliato il quadro.
La grandine è la causa principale di danni atmosferici ai veicoli, seguita da alluvioni e inondazioni. Non è difficile capire perché: una grandinata intensa può colpire centinaia o migliaia di auto parcheggiate in pochi minuti, producendo ammaccature diffuse sulla carrozzeria, rottura dei cristalli e danni ai fanali. Le alluvioni, invece, possono compromettere irreparabilmente i sistemi elettrici e il motore, rendendo il veicolo un totale sinistro.
Trombe d’aria e vento forte completano il quadro, con rami caduti, detriti proiettati e alberi abbattuti che trasformano un’auto parcheggiata in una vittima collaterale del maltempo. In tutti questi casi, la responsabilità non è attribuibile a nessun terzo: senza la copertura giusta, il costo del ripristino ricade interamente sul proprietario.
La copertura eventi atmosferici: cosa prevede e come funziona
L’RC Auto obbligatoria non copre i danni atmosferici al proprio veicolo. Per essere tutelati serve una garanzia aggiuntiva, generalmente denominata eventi atmosferici o calamità naturali, che fa parte delle polizze kasko o mini kasko. Questa copertura, attivabile come estensione della polizza base, risarcisce i danni causati da grandine, fulmine, uragano, tromba d’aria, alluvione e, in alcuni pacchetti, anche da neve e ghiaccio.
→ Leggi anche: Mercato auto italiano a ottobre 2026: +4,8% e l'avanzata dei marchi cinesi
È fondamentale leggere con attenzione le condizioni contrattuali, perché le esclusioni variano da compagnia a compagnia. Alcune polizze escludono i danni verificatisi in zone dichiarate a rischio idrogeologico elevato, oppure richiedono che l’evento sia stato classificato come calamità da un ente ufficiale. Altre prevedono una franchigia — una soglia di danno al di sotto della quale l’assicurazione non interviene — che può ridurre significativamente l’utilità della copertura in caso di sinistri di entità media.
Un aspetto spesso trascurato riguarda la documentazione necessaria per il rimborso. In caso di grandine o alluvione, è utile raccogliere fotografie immediate del danno, la comunicazione della Protezione Civile o del Comune sull’evento, e la denuncia del sinistro entro i termini previsti dalla polizza — solitamente compresi tra 24 e 72 ore dall’evento.
La crescita delle polizze: +19% di adesioni, ma metà degli italiani resta scoperta
Il mercato assicurativo sta rispondendo all’aumento della frequenza degli eventi estremi. La quota di automobilisti che ha scelto di aggiungere la copertura per eventi atmosferici alla propria polizza è cresciuta del 19%, un segnale di una presa di coscienza progressiva del rischio. Ma i numeri mostrano anche il rovescio della medaglia: quasi la metà degli italiani colpiti da danni atmosferici non aveva alcuna copertura assicurativa specifica per questi eventi.
Questo significa che milioni di persone hanno dovuto sostenere di tasca propria le spese di riparazione, che in caso di grandine intensa o allagamento possono facilmente superare diverse migliaia di euro. Riparare la carrozzeria ammaccata dalla grandine, ad esempio, può richiedere interventi di paintless dent repair su decine di punti, con costi proporzionali all’entità del danno. Un veicolo allagato, invece, può richiedere la sostituzione dell’impianto elettrico o addirittura essere dichiarato economicamente non riparabile.
La discrepanza tra chi è assicurato e chi non lo è riflette in parte un problema culturale — la tendenza a sottovalutare il rischio finché non si materializza — e in parte una questione di costi percepiti. Molti automobilisti rinunciano alla copertura ritenendola un costo superfluo, salvo poi trovarsi impreparati davanti a un sinistro atmosferico.
Come scegliere la polizza giusta per il maltempo
Valutare la copertura eventi atmosferici richiede di considerare alcuni elementi concreti. Il primo è la zona geografica in cui si vive e si parcheggia abitualmente: chi risiede in aree storicamente soggette a grandinate intense o esondazioni ha un profilo di rischio più elevato e un interesse oggettivo maggiore a coprirsi.
→ Leggi anche: Noleggio auto 2026: il breve termine accelera (+23,7%), il lungo termine crolla (-4,1%)
Il secondo elemento è il valore del veicolo. Su un’auto nuova o di valore elevato, l’aggiunta della copertura eventi atmosferici è quasi sempre conveniente, anche tenendo conto del costo aggiuntivo del premio. Su un veicolo datato con valore di mercato basso, il calcolo può essere diverso, ma occorre comunque valutare la propria capacità di sostenere una spesa imprevista.
Il terzo aspetto riguarda le condizioni specifiche della polizza: franchigia, massimale, esclusioni, termini di denuncia. Confrontare più preventivi — usando comparatori online o rivolgendosi a un intermediario assicurativo — permette di trovare la soluzione più adatta al proprio profilo. Per chi vuole approfondire la normativa di riferimento sulle polizze auto in Italia, l’IVASS (Istituto per la Vigilanza sulle Assicurazioni) pubblica documentazione ufficiale e guide per i consumatori.
Vale anche la pena verificare se la propria polizza kasko completa già include gli eventi atmosferici, o se è necessario aggiungerli come modulo separato. In molti casi la distinzione non è immediata e richiede una lettura attenta del contratto.
Novembre 2026: il momento giusto per rivedere la propria copertura
L’autunno è tradizionalmente il periodo di maggiore esposizione al rischio atmosferico per i veicoli: le prime perturbazioni intense arrivano tra ottobre e novembre, con piogge abbondanti, vento forte e grandinate improvvise. È anche il momento in cui molti automobilisti rinnovano la polizza, e quindi l’occasione migliore per valutare l’aggiunta o il potenziamento della copertura eventi atmosferici.
Chi ha già subito danni in passato sa quanto può essere costosa e stressante la gestione di un sinistro atmosferico senza copertura. Chi non ha ancora vissuto questa esperienza farebbe bene a non aspettare che accada per correre ai ripari. I 4 milioni di italiani già colpiti sono un promemoria concreto di quanto il rischio sia reale e distribuito su tutto il territorio nazionale.
In un contesto di eventi meteorologici sempre più frequenti e intensi, l’assicurazione auto per eventi atmosferici non è più una garanzia di nicchia riservata a chi vive in zone particolarmente esposte: è diventata una componente sensata della tutela ordinaria del proprio veicolo, da valutare con la stessa attenzione che si riserva alla scelta del modello o al controllo del tagliando.

Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.